
 史可威
电玩城的储值卡最多能充多少钱?记名与不记名限额、资金存管与退卡条款的合规边界
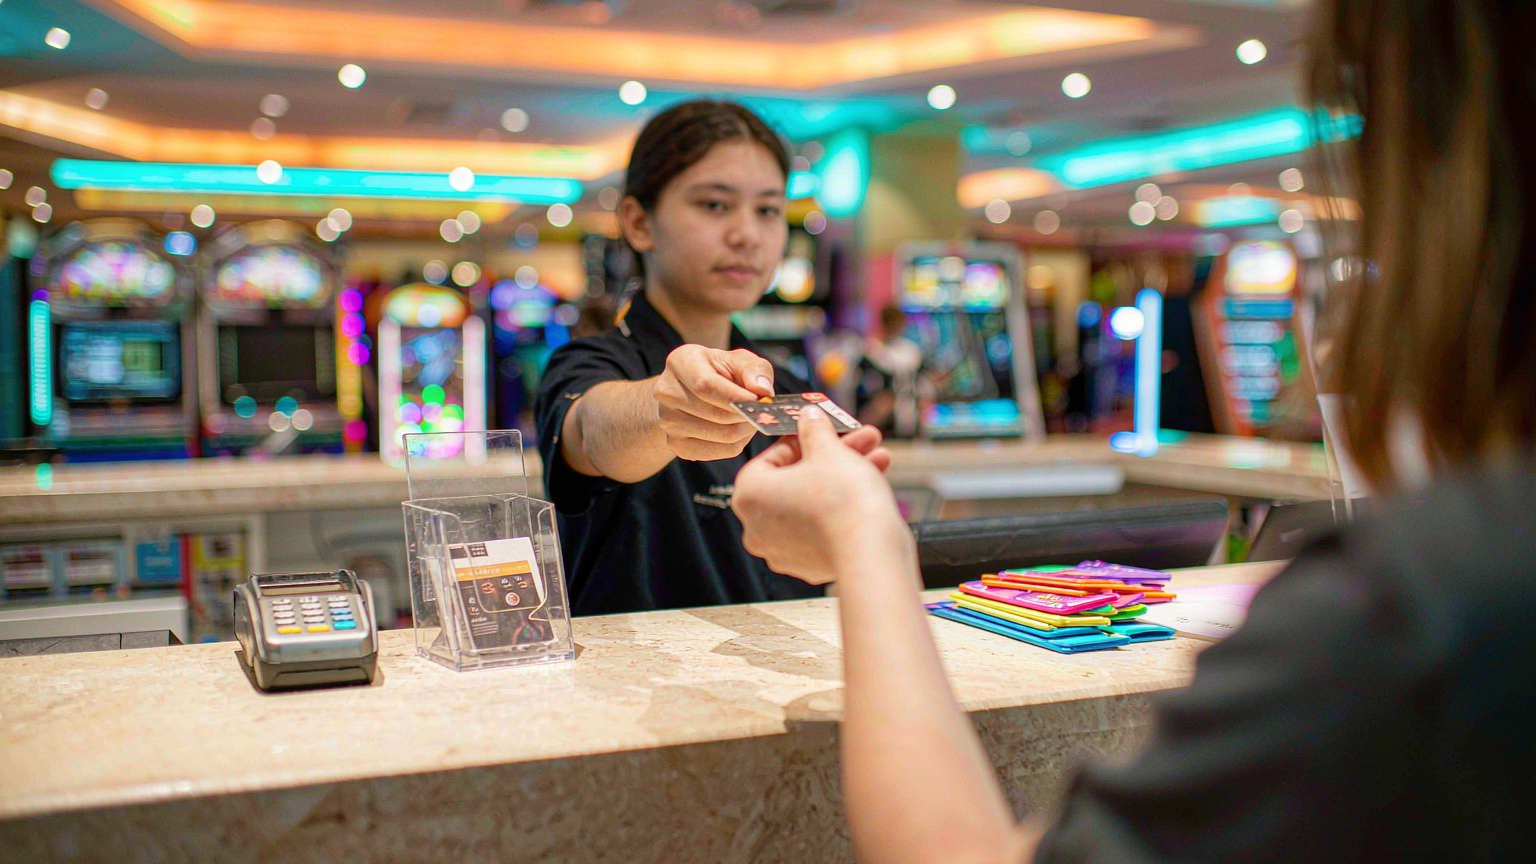
电玩城卖储值卡,单卡额度先守两条线:记名卡 5000 元、不记名卡 1000 元;达到规模发卡企业标准,还要把上季度预收余额的 20% 存管。真正让门店赔钱的往往不是额度,而是赠送金额怎么记账、退卡按哪个价扣减。
这两条线出自商务部《单用途商业预付卡管理办法(试行)》。它只覆盖零售、住宿餐饮、居民服务三类行业,游艺娱乐不在表内;但地方条例覆盖面更宽——「要不要备案」取决于所在城市,而不是行业名字。
储值卡、会员卡、游戏币套餐,法律身份差在哪?
单用途预付卡,指仅限在本企业或同一品牌体系内兑付商品与服务的预付凭证。判断一张卡算不算,只看有没有「先收钱、后兑付服务」——这三个常被混着叫的东西,差别就在这里:
- 储值卡:预存现金形成余额、可反复充值、余额可退,监管重点全在它身上。
- 会员卡:只记身份与折扣,卡里没余额;一旦「充多少送多少」,性质立刻变成储值卡。
- 游戏币套餐:一次性买断代币,本质也是预付;「售出概不退换」在调解中站不住。
单张记名卡 5000、不记名卡 1000,门店通常在哪一步撞线?
限额按单张卡算,不按单次充值算。同一张卡今天充 3000、明天再充 3000,累计 6000 就已越线。三种最容易出事的场景:
- 企业团建一次买 20 张 500 元卡,合计 1 万元,触发实名购卡,证件需留存 5 年以上。
- 单卡充 6000 元做客户维护,直接越过记名卡上限。
- 收现金卖卡给单位:单位购卡 5000 元以上、个人 5 万元以上必须银行转账。
限额盯住了,还有一条常被忽略:记名卡不得设有效期,不记名卡不少于 3 年。
游艺娱乐不在那张行业分类表里,为什么仍可能被要求备案与存管?
游艺娱乐多登记在文化体育娱乐业项下,按《管理办法》的行业表看不属于适用对象。但这不等于没约束——多数省市另有地方性预付卡条例,覆盖对象是「发行单用途预付卡的经营者」,不限行业。省事的做法是带着营业执照去问属地商务部门三件事(电玩城证照合规清单里有对应的检查口径):
- 这种业态要不要备案,报市级还是区级;
- 单卡限额是否沿用 5000 / 1000,地方有无更严口径;
- 预收资金要不要存管、比例多少。
存管接着就来:被认定为规模发卡企业(上年营收 500 万元以上,或注册不满一年但注册资本 100 万元以上)后,按上季度预收余额存管 20%,集团 30%、品牌 40%。一家月均预收 40 万元的门店(示例,仅供参考),约 8 万元要长期压在监管账户。预收资金只能用于主营业务,不得投向不动产、股权、证券或借贷——拿它开第二家店是最典型的违规。
充 1000 送 300,赠送的钱在账上怎么记、退卡怎么算?
顾客付 1000 元、卡内到账 1300 元,实际折扣率 1000 ÷ 1300 ≈ 76.9%,每 1 元卡内金额门店实收 0.769 元。记账有两种口径:
- 全额确认收入:收款即计营收,现金流好看;但 1300 元用完后账面没有成本准备,旺季过后容易出现营收高、利润低。
- 递延口径:1000 元先挂预收,每消费 1 元按 0.769 元确认收入、0.231 元冲减赠送,与负债性质匹配,也经得起查账。
退卡最容易吵。消费 650 元后要退:按折后价 650 × 0.769 ≈ 500 元;按原价扣 1000 − 650 = 350 元。差的 150 元就是投诉起点,章程应写明「按实付金额扣减已消费部分,已消费额按折扣后单价计算」。
赠送对毛利的侵蚀也要先算:综合毛利率 55%—65%(仅供参考)叠加 30% 赠送后,等效毛利率落到 42%—54%(仅供参考),这就是「充多少送多少」只能做阶段性动作的原因。给门店做收银系统对接时(广州史可威动漫科技有限公司),常见赠送额被直接记成费用、月底对不上卡内余额。
退卡、过期、转让三条,怎么写才不吃亏?
章程写得含糊,等于主动放弃解释权;若中途终止兑付未到期卡,还要提前至少 30 日公示并提供免费退卡。
- 退卡:资金退至同名银行账户并留存信息,余额不足 100 元可付现;手续费只能覆盖工本与渠道成本,「退卡收 30% 违约金」在调解中不被支持。
- 过期:到期仍有余额的,须提供激活或换卡,一句「过期作废」解决不了问题。
- 转让:记名卡应约定更名方式与手续费上限,通常 10—30 元/次(仅供参考);不写这条,顾客就会要求免费更名并投诉限制消费者权利。
初中生拿压岁钱充了 800 元,门店该不该退?
《未成年人保护法》第五十八条:游艺娱乐场所的电子游戏设备,除法定节假日外不得向未成年人提供。8 周岁以上属限制民事行为能力人,800 元充值是否与其年龄智力相适应,举证责任在门店;家长不追认的,大概率认定无效并退还,已消费部分可协商扣减。
- 单笔 200 元以上要求出示证件并登记,未成年人不单独办理;
- 系统设单卡日累计上限,从技术层面挡住连续充值。
储值额度受合规约束,币值档位决定单机收益,是两套逻辑:可参考游戏币定价与出奖率的设置逻辑;卡卖出去后的核销与对账,日常运营的管理动作里分工更细。
关于储值卡合规,店主最常问的四个问题
问:电玩城的储值卡一定要去商务局备案吗?
答:不一定。商务部《管理办法》只覆盖零售、住宿餐饮和居民服务,游艺娱乐通常不在表内;但地方条例覆盖面更宽,要按所在城市口径确认。
问:单张卡充到 6000 元,会有什么实际后果?
答:若被认定适用预付卡管理,属超限额发行,可能被要求限期整改并退还超额部分。即便当地不认定,超限额卡在退卡与税务核查时也更易被追问资金来源。
问:赠送的 300 元要不要算进 5000 元限额?
答:按卡内可兑付总额理解更安全——充 4000 送 1200 会让卡内达到 5200 元。保守做法是把「实收 + 赠送」控制在 5000 元以内。
问:顾客充钱后一直不来消费,这笔钱算当期收入吗?
答:不算。它先构成预收账款(负债),实际消费时才按折扣率确认收入。把预收全额记成当期营收,是账实不符最常见的来源。
发卡之前,把这五件事挨个过一遍:
- 卡章程是否写清购买、充值、使用、退卡、挂失、转让六种情形与收费标准;
- 记名卡是否压在 5000 元、不记名卡 1000 元以内,系统是否按卡号累计;
- 赠送金额是否走递延口径,退卡折算公式是否与章程文字一致;
- 需存管的资金是否已从开业预算中单列,而不是挪用预收款;
- 未成年人充值的核验与限额是否落进系统,而不只是贴在墙上。
最后提醒一句:储值卡卖得越快,账上的预收款就越像利润,但它本质是负债,是还没兑付的服务。把这句话记在收银台后面,比任何一套促销方案都值钱。
